Selbstanzeige beim Finanzamt: Voraussetzungen & Ablauf für 2026

Wer gegenüber dem Finanzamt frühzeitig und vollständig „reinen Tisch“ macht, kann bei einer Steuerhinterziehung unter den Voraussetzungen des § 371 AO durch eine Selbstanzeige beim Finanzamt Straffreiheit erlangen. Die Anforderungen sind jedoch hoch: Schon der Umfang der Selbstanzeige, ein eingetretener Sperrgrund oder eine verspätete Zahlung kann über deren Wirksamkeit entscheiden. Dieser Beitrag basiert auf dem aktuellen Rechtsstand in 2026 und nimmt den Ablauf und die wichtigsten Risiken bei einer Selbstanzeige in den Blick.

Inhaltsverzeichnis


Die Selbstanzeige beim Finanzamt ist für viele Steuerpflichtige die letzte Möglichkeit, eine begangene Steuerhinterziehung zu korrigieren und unter den Voraussetzungen des § 371 AO Straffreiheit zu erlangen. Gerade im Jahr 2026 gewinnt das Thema zusätzlich an Bedeutung: Bundesfinanzminister Lars Klingbeil hat angekündigt, die Regeln für die strafbefreiende Selbstanzeige deutlich verschärfen und die bisherige Regelung einschränken zu wollen. Wer bislang unversteuerte Einkünfte, beispielsweise aus Auslandskonten, Kapitalerträgen oder Kryptowerten, nicht vollständig erklärt hat, sollte folglich nicht auf künftige politische Entscheidungen warten. Nehmen Sie daher Kontakt mit uns auf – in dringenden Fällen kann auch kurzfristig ein Besprechungstermin eingerichtet werden.

Aktueller Rechtsstand Oktober 2026

Die strafbefreiende Selbstanzeige nach § 371 AO gilt weiterhin. Politisch steht das Instrument allerdings unter Druck. Im Aktionsplan gegen Steuer- und Finanzkriminalität vom 16.07.2026 kündigten BMF und BMJV an, die Straffreiheit „in ihrer heutigen Form“ abschaffen zu wollen. Dies ist jedoch eine bloße politische Reformankündigung, ohne dass das Vorhaben näher konkretisiert wurde. Entscheidend bleibt bis zu einer tatsächlichen Gesetzesänderung die geltende Rechtslage. Eine ausführliche Einordnung des Aktionsplans finden Sie in unserem Beitrag zum Aktionsplan gegen Steuer- und Finanzkriminalität.


Reform-Monitor Selbstanzeige


16.07.2026 – Ankündigung des BMF/BMJV der Abschaffung der Selbstanzeige


15.09.2026 – Gemeinsame Stellungnahme von acht Spitzenverbänden der Wirtschaft an die Bundesregierung


02.10.2026 – Vorlage einer Stellungnahme durch die Bundessteuerberaterkammer (BStBK)

Das Wichtigste in Kürze zur Selbstanzeige beim Finanzamt

  • Im Falle einer wirksamen Selbstanzeige erlangt der Betroffene Straffreiheit bezüglich der Steuerhinterziehung. Es müssen vor Abgabe der Selbstanzeige die weiteren Risiken in den Blick genommen werden, da die Selbstanzeige nur zur Straffreiheit in Bezug auf die Steuerhinterziehung führt. Wegen anderer Delikte kann also weiterhin eine strafrechtliche Sanktionierung drohen. Zudem müssen berufsrechtliche Konsequenzen beachtet werden.


  • Die Selbstanzeige muss den Sachverhalt vollumfassend und wahrheitsgetreu darstellen.


  • Die Selbstanzeige muss die strafrechtlich nicht verjährten Zeiträume umfassen. Mindestens muss sie sich allerdings auf die letzten 10 Kalenderjahre beziehen.


  • Wenn die Steuerhinterziehung durch die Finanzbehörden entdeckt wurde, ist eine Selbstanzeige nicht mehr möglich. Ebenfalls scheidet eine Selbstanzeige aus, wenn ein anderer gesetzlicher Ausschlussgrund vorliegt (§ 371 AO). Sollte beispielsweise dem Betroffenen eine Prüfungsanordnung für eine Betriebsprüfung bekanntgegeben oder gar ein Strafverfahren eingeleitet worden sein, kann keine Selbstanzeige mehr erfolgen.


  • Die Selbstanzeige muss vor ihrer Abgabe perfekt abgestimmt und detailgetreu formuliert werden. Oftmals stehen Betroffene zudem unter großem Zeitdruck. Aufgrund der erheblichen Wirksamkeitsrisiken ist fachkundige steuerstrafrechtliche Beratung, insbesondere bei komplexen oder zeitkritischen Sachverhalten, dringend zu empfehlen.

Was ist eine Selbstanzeige?

Eine Selbstanzeige beim Finanzamt ermöglicht es Steuerpflichtigen, eine begangene Steuerhinterziehung offenzulegen und unter den Voraussetzungen des § 371 AO Straffreiheit zu erlangen. Wichtig ist insbesondere, dass die Angaben vollständig erfolgen und die Tat noch nicht entdeckt wurde. Sind sämtliche Voraussetzungen erfüllt, erfolgt keine Bestrafung nach § 370 AO. Die Wirkung der Selbstanzeige gilt generell nur für die Person, die die Voraussetzungen in eigener Person erfüllt. Bei mehreren Beteiligten muss deshalb für jeden Beteiligten gesondert geprüft werden, ob und wie eine Selbstanzeige möglich ist.

Wann ist eine Selbstanzeige möglich?

Für eine wirksame Selbstanzeige müssen mehrere Voraussetzungen gleichzeitig erfüllt sein. Der folgende Schnellcheck ersetzt keine Einzelfallprüfung, ermöglicht jedoch einen Überblick über wichtige Prüfungsfelder:

1. Liegt überhaupt eine vorsätzliche Steuerhinterziehung vor?


§ 371 AO betrifft den Tatvorwurf der Steuerhinterziehung. Bei nachträglich erkannten, ursprünglich nicht vorsätzlich oder leichtfertig verursachten Fehlern kann eine bloße Berichtigungserklärung gem. § 153 AO möglich sein. Deshalb steht am Anfang nicht die Fragestellung „Wie formuliere ich die Selbstanzeige?“, sondern „Welcher Korrekturweg passt rechtlich zum Sachverhalt?“

2. Ist noch kein Sperrgrund eingetreten?


Die in § 371 Abs. 2 AO genannten Sperrgründe (u. a. Bekanntgabe einer Prüfungsanordnung, Verfahrenseinleitung oder Tatentdeckung) schließen die strafbefreiende Wirkung der Selbstanzeige aus. Vor diesem Hintergrund ist es von zentraler Bedeutung, vorab die Sperrgründe zu prüfen.

3. Bestehen neben der Steuerhinterziehung weitere Straftatbestände?


Die strafbefreiende Wirkung der Selbstanzeige beschränkt sich auf die erfassten Steuerstraftaten. Für andere Straftaten, die im Zusammenhang mit dem Sachverhalt stehen können, etwa Urkundenfälschung, Untreue oder Geldwäsche, tritt grundsätzlich keine Straffreiheit ein. Auch auf berufsrechtliche Folgen wirkt sie sich nicht unmittelbar aus. Insbesondere bei Angehörigen reglementierter Berufe oder Beamten können gesonderte berufs- bzw. disziplinarrechtliche Konsequenzen zu prüfen sein.

4. Sind die Besteuerungsgrundlagen belastbar zu rekonstruieren oder jedenfalls fundiert schätzbar?


Das Finanzamt muss die steuerlich relevanten Grundlagen aus der Erklärung und den Anlagen nachvollziehen können. Vorab sollte daher sichergestellt werden, dass dies auch faktisch möglich ist.

5. Ist die Liquidität für Steuern, Zinsen und ggf. den § 398a-Zuschlag gesichert?


Die fristgerechte Zahlung ist eine zwingende Voraussetzung für die strafbefreiende Wirkung bzw. das Absehen von der Strafverfolgung. Aus diesem Grund sollte gewährleistet werden, dass der fällig werdende Betrag auch im Nachgang zur Selbstanzeige entrichtet werden kann.

Eine Selbstanzeige kommt lediglich für Steuerhinterziehung in Betracht (§ 371 AO). Typische Steuerarten sind in diesem Zusammenhang etwa Einkommensteuer, Gewerbesteuer, Umsatzsteuer, Lohnsteuer sowie Erbschaft- und Schenkungsteuer. Je nach Sachverhalt können mehrere Steuerarten betroffen sein und müssen getrennt aufgearbeitet werden.

Wann ist eine Selbstanzeige nicht möglich?

Bei anderen Steuerstraftaten, wie beispielsweise dem Bannbruch (§ 372), dem Schmuggel (§ 373) und der Steuerhehlerei (§ 374), ist eine Selbstanzeige nicht möglich. Auch für das Vorenthalten und Veruntreuen von Arbeitsentgelt (§ 266a StGB – untechnisch: „Schwarzarbeit„) ist eine Selbstanzeige in aller Regel nicht möglich, obwohl diese oftmals zumindest partiell mit einer Steuerhinterziehung von Lohnsteuer einhergeht.

Wie „vollständig“ muss die Selbstanzeige sein?

Um die Straffreiheit zu erlangen, muss der Betroffene im Rahmen der Selbstanzeige gegenüber der Finanzbehörde zu allen Steuerstraftaten einer Steuerart (z. B. Einkommen-, Umsatz-, Körperschaft-, Gewerbe- sowie Erbschaftsteuer) in vollem Umfang


  • die unrichtigen Angaben berichtigen


  • die unvollständigen Angaben ergänzen oder


  • die unterlassenen Angaben nachholen.


Eine bloße Mitteilung „Ich habe Einkünfte vergessen“ oder lediglich die Angabe einer geschätzten Steuersumme reicht nicht. Im Rahmen der Selbstanzeige werden die richtigen beziehungsweise noch nicht erklärten Besteuerungsgrundlagen der Finanzbehörde angezeigt. Die Finanzbehörde muss daraufhin in der Lage sein, auf Grundlage der in der Selbstanzeige gemachten Angaben die (richtige) Veranlagung durchzuführen. Es dürfen von Seiten der Finanzbehörde keine langwierigen Nachforschungen oder Aufklärungsarbeiten mehr notwendig sein, um die Steuer korrekt festsetzen zu können. Nur dann kommt der Selbstanzeige eine strafbefreiende Wirkung zu.

Ist eine Teilselbstanzeige möglich?

Aufgrund dieser notwendigen Detailtiefe eignet sich die bloße Abgabe von „korrigierten“ Steuererklärungen nicht als Selbstanzeige. Auch eine Teilselbstanzeige, bei der nur einzelne Konten, Einkünfte, Transaktionen oder Jahre offengelegt werden, während weitere relevante Sachverhalte verschwiegen bleiben, genügt seit dem 01.01.2015 ebenfalls nicht (mehr).


Person unterzeichnet Schreiben für eine Selbstanzeige beim Finanzamt wegen Steuerhinterziehung

Gibt es eine bestimmte Toleranzgrenze für die Vollständigkeit?

Der BGH (BGH, Beschluss vom 25.07.2011 – 1 StR 631/10) hat entschieden, dass eine Abweichung von mehr als fünf Prozent vom Verkürzungsbetrag jedenfalls nicht mehr als geringfügig anzusehen ist. Unter 5 % besteht jedoch ebenfalls keine Garantie. Auch eine Abweichung von beispielsweise 1 – 4 % kann die Selbstanzeige unwirksam machen, insbesondere wenn sie bewusst herbeigeführt wurde. Entscheidend ist eine Gesamtwürdigung. Wenn die exakten Besteuerungsgrundlagen noch nicht vorliegen, sollte die Schätzung vielmehr so hoch angesetzt werden, dass sie nach vernünftiger Betrachtung nicht hinter den später ermittelten tatsächlichen Werten zurückbleibt. In der Praxis setzen wir daher als Vorsichtsmaßnahme teilweise 10 % als Sicherheitszuschlag an. Umgekehrt muss bei belastbaren Unterlagen nicht künstlich ein bestimmter Prozentsatz aufgeschlagen werden. Maßgeblich ist, dass die zunächst angegebenen Werte die tatsächlichen steuerpflichtigen Beträge mit hinreichender Sicherheit abdecken.


Beispiel: Werden bislang nicht erklärte Einkünfte nach den vorhandenen Unterlagen auf 100.000,00 Euro geschätzt und besteht eine realistische Unsicherheit nach oben von etwa 10 %, könnte man zunächst mindestens 110.000,00 Euro erklären und später nach Vorliegen der Unterlagen nach unten konkretisieren. 

Wie ist zu verfahren, wenn Unterlagen fehlen?

Fehlende Kontoauszüge, Depotauszüge oder Transaktionsdaten sind bei älteren Sachverhalten oder im Bereich von Kryptowährungen häufig. Dies ist ein Grund, frühzeitig mit der Rekonstruktion zu beginnen, nicht aber vorschnell eine unvollständige Erklärung abzugeben. Je nach Einzelfall können Besteuerungsgrundlagen belastbar geschätzt werden. In der Praxis wird bei verbleibenden Unsicherheiten teilweise mit Sicherheitszuschlägen gearbeitet. Ein solcher Zuschlag ist jedoch kein gesetzlicher „Freifahrtschein“: Die Schätzung muss methodisch nachvollziehbar und darauf ausgerichtet sein, eine Verkürzung gerade nicht zu niedrig anzusetzen.

Wie viele Jahre zurück muss eine Selbstanzeige reichen?

Es muss eine Erklärung zu allen unverjährten Steuerhinterziehungen einer Steuerart abgegeben werden. Die AStBV 2026 konkretisiert entsprechend: Die zehn Kalenderjahre sind die zehn Jahre, die dem Jahr des Eingangs der Selbstanzeige vorangehen. Außerdem sind Taten des laufenden Jahres einzubeziehen. Die Selbstanzeige muss sich aber mindestens auf alle Steuerstraftaten einer Steuerart innerhalb der letzten zehn Kalenderjahre beziehen. Das heißt, vorab muss eine genaue Prüfung stattfinden, welche Taten noch nicht verjährt sind.

Beispiel bei Abgabe im Jahr 2026


Geht die Selbstanzeige im Jahr 2026 ein, umfasst der gesetzliche Mindestberichtigungszeitraum grundsätzlich die Kalenderjahre 2016 bis 2025. Steuerstraftaten, die im laufenden Jahr 2026 begangen wurden, müssen zusätzlich erfasst werden. Sind Taten aus noch älteren Zeiträumen strafrechtlich unverjährt, reicht der Zehnjahreszeitraum nicht aus – dann müssen auch diese Taten einbezogen werden.

Hinweis: Die Berechnung der Verjährung im Steuerstrafrecht ist komplex und sehr fehleranfällig. Es gibt eine Vielzahl von Fallstricken und Ausnahmen, die den Eintritt der Verjährung hinauszögern können. Zudem sind die Verjährungsfristen sehr lang. Bei einem ungünstigen Zusammenspiel von Maximalfrist und verjährungshemmenden bzw. verjährungsunterbrechenden Umständen kann die Frist im Extremfall sogar bis zu 42,5 Jahre dauern. Dies ist allerdings die absolute Ausnahme.


Mandant und Rechtsanwalt nach erfolgreicher Erstberatung zur Selbstanzeige beim Finanzamt

Kann die Selbstanzeige über ELSTER eingereicht werden?

Es gibt kein spezielles ELSTER-Formular für die strafbefreiende Selbstanzeige. Das öffentlich verfügbare ELSTER-Formular „Anzeige einer Steuerhinterziehung“ ist ausdrücklich nicht dafür geeignet. ELSTER weist selbst darauf hin, dass die für § 371 AO erforderlichen meist umfangreichen Angaben über dieses Formular nicht mitgeteilt werden können. Hiervon raten wir daher – insbesondere auch von „eigenen“ Nacherklärungen ohne einen hierauf spezialisierten Fachanwalt für Steuerrecht und Strafrecht – dringend ab.

Welche Form muss eine Selbstanzeige aufweisen?

Es ist keine bestimmte Form der Selbstanzeige gesetzlich vorgeschrieben. Die Selbstanzeige kann nicht nur schriftlich, per Telefax, E-Mail oder zu Protokoll, sondern auch mündlich erfolgen. In der Regel wird sie aus Beweisgründen schriftlich eingereicht.

Hinweis: Viele Steuerberater, die keine alltäglichen Berührungspunkte zum Steuerstrafrecht aufweisen, tendieren dazu, Fehler im Rahmen einer korrigierten Steuererklärung oder eines einfachen kurzen Schreibens zu „beheben“. Dies birgt unserer Erfahrung nach ein hohes Risiko. Deshalb richtet sich unser Angebot explizit auch an steuerliche Berater, denen wir gerne beratend und unterstützend zur Seite stehen – kollegial und auf Augenhöhe. Sprechen Sie uns an!

Wie sollte die Selbstanzeige formuliert sein?

Meist wird in der Erklärung nicht der Betreff „Selbstanzeige“ verwendet, um sich die Chance zu bewahren, dass die Erklärung als bloße Berichtigung (§ 153 AO) von der Finanzbehörde gedeutet wird. Zudem ist ebenfalls nicht notwendig, dass sich der Betroffene einer Steuerhinterziehung bezichtigt. Daneben müssen folgende Aspekte beachtet werden:


  • Die Selbstanzeige muss alle relevanten Zeiträume beinhalten.


  • Die Erklärung muss sich zudem auf alle Steuerhinterziehungen einer Steuerart durch den Betroffenen beziehen und auch auf diejenigen, an denen er beteiligt ist.
  • Der Inhalt der Selbstanzeige ist bestenfalls selbsterklärend für die Finanzbehörde. Das heißt, der jeweilig betroffene Sachverhalt wird umfassend aufgerollt und die Grundlagen der Besteuerung dargelegt. Es ist nicht ausreichend, lediglich die Höhe der hinterzogenen Steuer anzugeben. Es sollte eine Aufgliederung nach Veranlagungszeitraum, Steuerart und Einkunftsart erfolgen.


  • In der Selbstanzeige geben wir zudem nicht nur die notwendigen Sachverhaltsinformationen an, sondern würdigen diese zugleich auch rechtlich für das Finanzamt. So wird der Finanzbehörde Arbeit erspart und zugleich Einfluss auf die anstehende Veranlagung (und damit die zu entrichtende Steuerschuld) genommen.

Wo wird die Selbstanzeige abgegeben?

Die Selbstanzeige wird dem Finanzamt übermittelt oder übergeben. Auch ein bevollmächtigter Vertreter (z. B. ein Rechtsanwalt) kann das Schreiben einreichen. Die Einbindung eines Rechtsanwaltes für Steuerstrafrecht empfiehlt sich ohnehin, da die Erstellung einer wirksamen Selbstanzeige, insbesondere unter Beachtung des Vollständigkeitsgebots, ohne Hinzuziehung fachkundiger Unterstützung im Regelfall nicht möglich sein wird. Wer einen Sperrgrund befürchtet, sollte sich nicht darauf verlassen, dass die Absendung per Post genügt. Entscheidend ist, dass die Erklärung rechtzeitig bei der Finanzbehörde eingeht. Der Zugang sollte dokumentiert werden.

Wann ist eine Selbstanzeige und wann ist eine Berichtigungsmeldung erforderlich?

Die Selbstanzeige muss von der Berichtigungsmeldung gem. § 153 AO unterschieden werden. Bei der Berichtigungsmeldung ist der Betroffene dazu verpflichtet, unvollständige oder unrichtige Erklärungen nach Abgabe der Steuererklärung unverzüglich zu ergänzen, sobald dieser erkannt hat, dass er unvollständige oder unrichtige Angaben gemacht hat. Die unrichtigen Angaben sind hierbei allerdings nicht bewusst gemacht worden, sondern aus Versehen.

Gibt es ein Formular, Muster oder eine Vorlage für eine Selbstanzeige?

Ein amtliches Formular für die Selbstanzeige nach § 371 AO gibt es nicht. Allgemeine Musterschreiben aus dem Internet sind aus unserer Sicht problematisch, weil sie die drei entscheidenden Variablen nicht kennen:


  • den vollständigen Sachverhalt,


  • den erforderlichen Berichtigungszeitraum und


  • mögliche Sperrgründe.


Ein scheinbar „fertiges“ Muster kann deshalb ein gefährliches Gefühl von Sicherheit erzeugen. Die Wirksamkeit einer Selbstanzeige hängt stets von den konkreten Umständen des Einzelfalls ab. Aufgrund dieser hohen Komplexität sollte eine Selbstanzeige niemals anhand eines allgemeinen Musters erstellt, sondern stets individuell geprüft und ausgearbeitet werden. Leider wird vielen Mandanten auch durch die Zuhilfenahme von KI diese Sicherheit suggeriert, obgleich wir regelmäßig mit verunglückten Selbstanzeigen konfrontiert werden.

Was ist bei der Selbstanzeige zu beachten, wenn mehrere Personen an der Steuerhinterziehung beteiligt waren?

Sollten mehrere Personen an der Steuerhinterziehung beteiligt gewesen sein, dann muss grundsätzlich jede Person eine eigene Selbstanzeige abgeben, um Straffreiheit zu erlangen. Die Straffreiheit stellt einen persönlichen Strafaufhebungsgrund dar. In dieser Konstellation müssten daher alle Personen die Selbstanzeige gleichzeitig abgeben. Vorab wird die Abgabe meist durch die Rechtsbeistände der Betroffenen entsprechend koordiniert.


Rechtsanwalt und Mandant bei der Erstellung einer Selbstanzeige wegen Steuerhinterziehung

Wie lange ist eine Selbstanzeige möglich?

§ 371 Abs. 2 AO nennt Konstellationen, in denen Straffreiheit nicht eintritt. Einige Sperrgründe wirken nur in einem sachlich oder zeitlich begrenzten Umfang – andere können weiter reichen. Eine präzise Prüfung ist deshalb umso wichtiger.

Bekanntgabe einer Prüfungsanordnung


Sperrwirkung grundsätzlich beschränkt auf den sachlichen und zeitlichen Umfang der angekündigten Außenprüfung

Bekanntgabe der Einleitung eines Straf- oder Bußgeldverfahrens


Der Umfang der sachlichen Sperrwirkung bestimmt sich nach dem Inhalt der Mitteilung und den darin genannten Steuerarten und Besteuerungszeiträumen

Erscheinen eines Amtsträgers zur steuerlichen Prüfung

Sperrwirkung grundsätzlich im sachlichen und zeitlichen Umfang der Außenprüfung.

Erscheinen eines Amtsträgers zur Ermittlung einer Steuerstraftat oder Steuerordnungswidrigkeit


Die Sperre betrifft neben der konkret vom Ermittlungswillen des Amtsträgers erfassten Tat auch solche Taten, die mit dem bisherigen Ermittlungsgegenstand in sachlichem Zusammenhang stehen.

Erscheinen zu einer Umsatzsteuer-, Lohnsteuer- oder anderen steuerlichen Nachschau


Die Nachschau kann in ihrem sachlichen und zeitlichen Umfang sperren.

Tatentdeckung


Die Tat ist ganz oder teilweise entdeckt und der Täter wusste davon oder musste bei verständiger Würdigung damit rechnen.

Tatentdeckung


Die Tat ist ganz oder teilweise entdeckt und der Täter wusste davon oder musste bei verständiger Würdigung damit rechnen.

Mehr als 25.000 Euro hinterzogene Steuer je Tat


Keine Straffreiheit nach § 371 AO insoweit; § 398a AO kann bei Erfüllung der Voraussetzungen zum Absehen von Verfolgung führen.

Bestimmte besonders schwere Fälle nach § 370 Abs. 3 S. 2 Nr. 2 bis 6 AO


Gem. § 371 Abs. 2 S. 1 Nr. 4 AO kommt bei Vorliegen der gesetzlichen Voraussetzungen des § 398a AO ein Absehen von der Verfolgung in Betracht.

Infografik, die die Ausschlussgründe für eine Selbstanzeige veranschaulicht

Besteht trotz eines Sperrgrundes die Chance auf eine Einstellung des Verfahrens?

Auch wenn bei einem Hinterziehungsbetrag von mehr als 25.000 Euro je Tat oder in bestimmten besonders schweren Fällen keine Straffreiheit nach § 371 AO eintritt, kann unter den Voraussetzungen des § 398a AO von der Strafverfolgung abgesehen werden. Voraussetzung ist insbesondere, dass eine im Übrigen wirksame Selbstanzeige vorliegt und die hinterzogene Steuer, Zinsen sowie ein zusätzlicher Geldbetrag gezahlt werden. Dieser beträgt 10 % bis 100.000 Euro, 15 % bei mehr als 100.000 Euro bis 1.000.000 Euro und 20 % bei höheren Hinterziehungsbeträgen. Sind die Voraussetzungen erfüllt, wird von der Strafverfolgung abgesehen.

Abgabe der Selbstanzeige – Schritt für Schritt

Eine Selbstanzeige beim Finanzamt muss sorgfältig vorbereitet werden – Fehler können die strafbefreiende Wirkung gefährden. Der Ablauf gliedert sich typischerweise in folgende Schritte:


1. Erstberatung und Prüfung der Sperrgründe
Zu Beginn wird geprüft, welche Steuerarten und Zeiträume betroffen sind und – entscheidend – ob eine strafbefreiende Selbstanzeige überhaupt noch möglich ist. Wir klären Sie zudem über die weiteren Voraussetzungen einer Selbstanzeige als auch über die Folgen im Falle einer Nichtabgabe auf, damit Sie sich auf eine verlässliche Entscheidungsgrundlage stützen können.


2. Unterlagen zusammenstellen und Beträge berechnen
Im nächsten Schritt werden alle relevanten Belege gesammelt: Steuerbescheide, Kontoauszüge, Depotauszüge und sonstige Nachweise. Auf dieser Grundlage werden die hinterzogenen Steuern sowie die anfallenden Zinsen berechnet. Bei einem Hinterziehungsbetrag über 25.000 Euro je Tat fällt zusätzlich ein Strafzuschlag von 10 % bis 20 % an (§ 398a AO).


3. Erstellung und Einreichung der Selbstanzeige

Das Schreiben wird von uns erarbeitet und in Ihrem Namen eingereicht. Wir übernehmen auch die vollständige Kommunikation im Nachgang zur Abgabe.

Wie geht es nach Abgabe der Selbstanzeige weiter?

Die Selbstanzeige wird nach Abgabe vom zuständigen Finanzamt geprüft. Die Straf- und Bußgeldsachenstelle ist grundsätzlich zur Einleitung eines Verfahrens verpflichtet. Das Verfahren dient zur Prüfung der Straffreiheit. Von der Einleitung eines Strafverfahrens kann abgesehen werden, wenn in der Selbstanzeige die Angaben erkennbar richtig und vollständig gemacht wurden, die nachzuzahlenden Steuern sowie die Hinterziehungszinsen nach § 235 AO und die Zinsen nach § 233a AO, soweit sie auf die Hinterziehungszinsen nach § 235 Abs. 4 AO angerechnet werden, in voller Höhe entrichtet wurden und keine Ausschlussgründe nach § 371 Abs. 2 S. 1 AO vorliegen.


Nach unserer Erfahrung wird jedoch regelmäßig ein Steuerstrafverfahren eingeleitet, welches sodann nach einer inhaltlichen Prüfung der Selbstanzeige sowie der Nachentrichtung der offenen Steuern eingestellt wird. Das BMF berichtet für 2024 unter anderem 5.154 eingestellte Verfahren nach Selbstanzeigen mit Hinterziehungsbeträgen bis 25.000 Euro.


Nach Zahlung der in den neuen Steuerbescheiden ausgewiesenen Beträge sowie der Zinsen wird das Ermittlungsverfahren eingestellt. Eine Freiheitsstrafe oder eine Geldstrafe scheiden insoweit damit aus. Dieses Privileg ist letztlich der Sinn und Zweck der Selbstanzeige.

Bezieht sich die Straffreiheit auf alle Straftaten?

Zwar entgeht der Betroffene einer strafrechtlichen Verfolgung in Bezug auf die Steuerhinterziehung, dennoch müssen anderweitige Straftatbestände und die außerstrafrechtlichen Nebenfolgen berücksichtigt werden, die auf den Betroffenen zukommen können. Beispielsweise muss bei Steuerhinterziehung von Beamten zusätzlich geprüft werden, inwiefern disziplinarrechtliche Konsequenzen in Form von Disziplinarmaßnahmen möglich sind. Gleiches gilt hinsichtlich des Entzugs der Zulassung von Rechtsanwälten, der Zulassung von Steuerberatern, der Approbation von Ärzten, der Fluglizenz von Piloten und sogar des Jagdscheins. Auch müsste im Falle einer wirksamen Selbstanzeige für eine unzutreffende Lohnsteueranmeldung eine mögliche Strafbarkeit nach § 266a StGB (Vorenthalten und Veruntreuen von Arbeitsentgelt) berücksichtigt werden.

Welche Zahlungspflichten ergeben sich durch Abgabe einer Selbstanzeige beim Finanzamt?

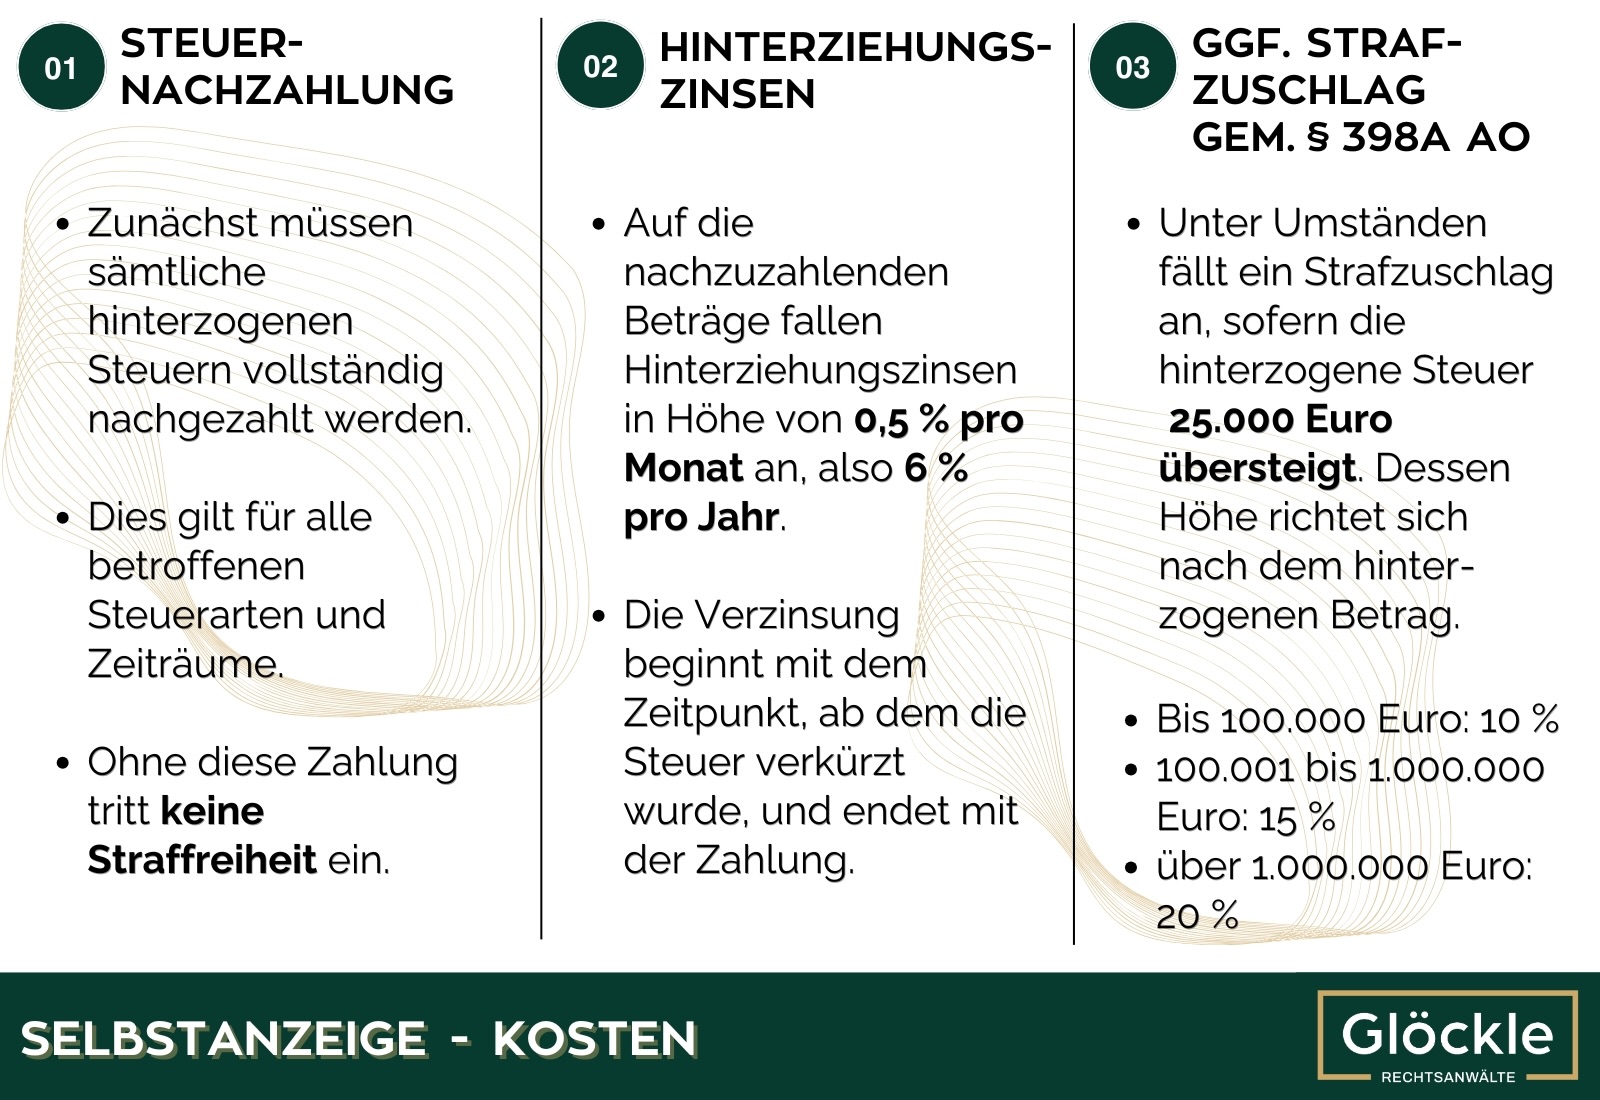
Infografik: Kosten einer Selbstanzeige beim Finanzamt – Steuernachzahlung, Hinterziehungszinsen und Strafzuschlag nach § 398a AO


Die Kosten einer Selbstanzeige beim Finanzamt setzen sich aus drei Positionen zusammen: der vollständigen Steuernachzahlung, Hinterziehungszinsen von 0,5 % pro Monat (6 % p.a.) sowie – bei Hinterziehungsbeträgen über 25.000 Euro je Tat – einem zusätzlichen Strafzuschlag von 10 % bis 20 % gemäß § 398a AO.

Welche Folgen ergeben sich, wenn die Selbstanzeige unwirksam ist?

Wenn die Selbstanzeige nicht die erforderlichen Anforderungen erfüllt, die für eine Straffreiheit notwendig sind, dann führt diese nicht zur Straffreiheit, sondern lediglich zu einer Strafmilderung. Zu beachten ist, dass eine unvollständige Selbstanzeige sich nicht einfach durch eine später vervollständigte „Selbstanzeige dem Grunde nach“ retten lässt – ein Anspruch auf Nachbesserung besteht nicht. Sind bei der Selbstanzeige Fehler unterlaufen oder wurden sogar Einkünfte übersehen, kann dies nicht über eine „Selbstanzeige nach der Selbstanzeige“ geheilt werden. Insoweit bewirkt nämlich die bereits abgegebene (unvollständige/fehlerhafte) Selbstanzeige eine Tatentdeckung und damit einen Sperrgrund. Dies gilt unabhängig davon, ob den Betroffenen an den Fehlern in der Selbstanzeige ein Verschulden trifft.

Unser Angebot bei Selbstanzeigen

Die strafbefreiende Selbstanzeige steht derzeit unter erheblichem politischem Druck. Wer über eine Selbstanzeige beim Finanzamt nachdenkt, sollte daher nicht abwarten, sondern die bestehenden gesetzlichen Möglichkeiten möglichst frühzeitig prüfen und nutzen.

Wir haben in den vergangenen Jahren hunderte Selbstanzeigen erfolgreich begleitet, insbesondere auch in speziellen Sachverhalten von Kryptowährungen. Aufgrund dieser umfassenden Erfahrungswerte mit Selbstanzeigen können wir sicherstellen, dass Ihre Selbstanzeige alle notwendigen Informationen enthält und der Sachverhalt vollständig gegenüber der Finanzbehörde dargestellt wird. Insbesondere die Kommunikation mit den Finanzbehörden erfordert Fachkenntnisse und Fingerspitzengefühl.


Wir unterstützen Sie daher in allen Stadien der Selbstanzeige, von der präventiven Beratung über die Erstellung bis hin zur Übermittlung, die wir ebenfalls für Sie übernehmen. Sprechen Sie uns an!

Beitrag teilen

Inhaltsverzeichnis

Kontaktformular

Treten Sie direkt mit uns in Kontakt und vereinbaren Sie einen Beratungstermin.

Picture of Rechtsanwalt Nico Glöckle, LL.M.

Rechtsanwalt Nico Glöckle, LL.M.

Fachanwalt für Steuerrecht
Fachanwalt für Strafrecht
Zertifizierter Verteidiger für Steuerstrafrecht (DSV e. V.)

Glöckle Rechtsanwälte

Weitere Blogartikel

Person korrigiert ein Steuerformular – Berichtigung fehlerhafter Steuererklärungen nach § 153 AO

§ 153 AO – Voraussetzungen und Unterschiede zur Selbstanzeige

Fehlerhafte Steuererklärungen können erhebliche steuerliche und strafrechtliche Folgen nach sich ziehen. Wann besteht eine Berichtigungspflicht nach § 153 AO und wann ist eine strafbefreiende Selbstanzeige nach § 371 AO erforderlich? Wir klären, welche Voraussetzungen gelten, worauf bei der Berichtigung zu achten ist und wie sie von der Selbstanzeige abzugrenzen ist.
Weiterlesen »
Nahaufnahme einer Hand, die mit einem Stift ein Dokument unterschreibt, symbolisch für rechtliche und steuerstrafrechtliche Maßnahmen

Aktionsplan gegen Steuer- und Finanzkriminalität – Auswirkungen und rechtliche Einordnung

Das BMF und BMJV haben einen umfassenden Aktionsplan gegen Steuer- und Finanzkriminalität vorgestellt, der mit spürbaren Auswirkungen auf Unternehmen und Privatpersonen einhergeht. In diesem Beitrag klären wir, welche steuerstrafrechtlichen Maßnahmen konkret vorgesehen sind, welche Risiken sich daraus ergeben – und wie Betroffene die anvisierten Maßnahmen aus anwaltlicher Sicht richtig einordnen können.

Weiterlesen »
Kartons auf einem Förderband mit den Aufschriften „Missing Trader", „Buff" und „DI" als Symbol für die Akteursrollen im Umsatzsteuerkarussell

Umsatzsteuerkarussell einfach erklärt – Strafbarkeit & Risiken

Umsatzsteuerkarusselle stehen zunehmend im Fokus von Steuerfahndung und Staatsanwaltschaft. Unternehmen, die in grenzüberschreitende Lieferketten eingebunden sind, geraten schnell in den Verdacht der Steuerhinterziehung – auch ohne eigenes Verschulden. Es drohen neben Freiheitsstrafen auch hohe Nachzahlungen. Im folgenden Beitrag erläutern wir, wie Umsatzsteuerkarusselle funktionieren, welche strafrechtlichen Risiken bestehen und welche Verteidigungsansätze Betroffenen zur Verfügung stehen.

Weiterlesen »
Taschenrechner und Geldscheine – Symbol für leichtfertige Steuerverkürzung und drohende Geldbuße nach § 378 AO

Leichtfertige Steuerverkürzung: Definition, Strafen & Beispiele

Nicht jeder Fehler in der Steuererklärung stellt gleich eine Steuerhinterziehung dar – doch auch Fahrlässigkeit kann für Betroffene teuer werden. Wer unbewusst Steuern hinterzogen hat, riskiert eine Geldbuße wegen leichtfertiger Steuerverkürzung nach § 378 AO. Wir klären auf und informieren darüber, was überhaupt unter der leichtfertigen Steuerverkürzung zu verstehen ist, welche Strafe droht und nennen praxisrelevante Beispiele.

Weiterlesen »
Personen am Tisch mit Steuersünder-CDs

Offshore-Steueroasen: NRW erwirbt Datensätze

Nordrhein-Westfalen hat im Rahmen der Bekämpfung internationaler Steuerhinterziehung einen umfangreichen Datensatz angekauft, der potenzielle Hinweise auf Steuersünder mit Verbindungen zu Offshore-Steueroasen enthält. Dabei geht es insbesondere um die Frage, ob deutsche Steuerpflichtige Einkünfte über Auslandsgesellschaften nicht oder unvollständig gegenüber dem deutschen Fiskus deklariert haben. Wir klären, wie Betroffene jetzt noch reagieren können.

Weiterlesen »
Richtsatzsammlung

Richtsatzsammlung – Was nach der BFH-Entscheidung gilt

Der BFH hat in seiner Entscheidung vom 18.06.2025 erhebliche Zweifel daran geäußert, ob die Richtsatzsammlung eine taugliche Grundlage für steuerliche Schätzungen ist. Die Entscheidung bezieht sich ausdrücklich auf einen Betriebsvergleich mit anderen Unternehmern (sog. „äußerer Betriebsvergleich“). Derartige Schätzungen, die Gegenstand laufender Verfahren sind, geraten damit erheblich ins Wanken und stehen auf tönernen Füßen. Wir erläutern die Folgen für Unternehmer.

Weiterlesen »
Steuererklärung nach Fristversäumnis nachträglich erstellen – Berechnung mit Taschenrechner und Unterlagen

Steuererklärung – Frist verpasst: Die Folgen im Überblick

Die Abgabefrist am 31.07.2026 für die Steuererklärung 2025 steht bevor und viele Betroffene fragen sich nun: Was passiert eigentlich, wenn die Frist zur Abgabe der Steuererklärung verpasst wird und diese nicht rechtzeitig abgegeben oder gänzlich vergessen wird? Wir klären, welche Folgen eine verpasste Frist oder gar eine gänzlich versäumte Steuererklärung haben kann und zeigen auf, welche Möglichkeiten Steuerpflichtige haben, um bestehende Versäumnisse zu korrigieren und finanzielle Belastungen abzumindern.

Weiterlesen »
Erdkugel

Wohnsitz nach § 8 AO – Definition & Steuerliche Relevanz

Ob eine Person in Deutschland einkommensteuerpflichtig ist, hängt maßgeblich davon ab, ob ein Wohnsitz im Inland im Sinne der Abgabenordnung (AO) besteht. § 8 AO liefert dabei die gesetzliche Grundlage für die Definition des Wohnsitzes. In diesem Beitrag erklären wir, worauf es bei der steuerrechtlichen Beurteilung eines Wohnsitzes ankommt und welche Konsequenzen sich daraus ergeben.

Weiterlesen »
Visitenkarte mit Aufschrift Betriebsprüfung – Symbol für Betriebsprüfung durch das Finanzamt

Betriebsprüfung durch das Finanzamt – Ablauf & Checkliste für 2026

Die Anforderungen des Finanzamts an Unternehmer im Zuge von Betriebsprüfungen werden auch im Jahr 2026 weiter zunehmen. Aber wann werden Betriebsprüfungen durchgeführt und was gilt es vorab und während der Betriebsprüfung zu beachten? In diesem Beitrag erklären wir, was eine Betriebsprüfung ist und welche Vorbereitungen für diese getroffen werden können. Daneben beschreiben wir den Ablauf einer Betriebsprüfung, mögliche Stolperfallen und stellen Ihnen eine Checkliste zur Verfügung, in der wir die wichtigsten Verhaltenstipps kompakt zusammenfassen.

Weiterlesen »
Dokument eines Durchsuchungsbeschlusses mit richterlicher Unterschrift und Stempel

Durchsuchungsbeschluss – Auf was Sie achten müssen

Ein Durchsuchungsbeschluss – oftmals auch Durchsuchungsbefehl genannt – ist für Betroffene meist der erste Kontakt mit einem Strafverfahren. Mit seiner Aushändigung beginnt die Durchsuchung: Ermittlungsbehörden dürfen damit die private Wohnung, Geschäftsräume oder Fahrzeuge gegen den Willen des Betroffenen betreten und gezielt nach Beweismitteln suchen. Doch nicht jeder Durchsuchungsbeschluss ist automatisch rechtmäßig. In diesem Beitrag erklären wir die formalen und inhaltlichen Voraussetzungen eines wirksamen Durchsuchungsbeschlusses, zeigen die häufigsten Fehlerquellen auf und stellen Ihnen eine Checkliste zur Verfügung.

Weiterlesen »
Justizia vor Geldscheinen

Strafe für Steuerhinterziehung – Mögliche Konsequenzen und die Rolle von Strafmaßtabellen

Betroffene fragen sich zurecht, welche Strafe im Falle einer Steuerhinterziehung konkret auf sie zukommt. Bei einer Freiheitsstrafe besteht zudem die Besorgnis, ob diese noch zur Bewährung ausgesetzt werden kann. Welche Strafen bei Steuerhinterziehung in Betracht kommen, klären wir in diesem Beitrag. Daneben gehen wir auf die Strafmaßtabellen und ihre Rolle bei der Strafzumessung ein.

Weiterlesen »
Online-Poker Tisch mit Dealer

Online-Poker im Fokus der Finanzämter

Wir klären in diesem Blog-Beitrag, was unter Auskunftsersuchen zu verstehen ist, wann Gewinne aus Online-Poker versteuert werden müssen und wie Sie auf Post des Finanzamts als Betroffener richtig reagieren.

Weiterlesen »