§ 153 AO – Voraussetzungen und Unterschiede zur Selbstanzeige
Fehlerhafte Steuererklärungen können erhebliche steuerliche und strafrechtliche Folgen nach sich ziehen. Wann besteht eine Berichtigungspflicht nach § 153 AO und wann ist eine strafbefreiende Selbstanzeige nach § 371 AO erforderlich? Wir klären, welche Voraussetzungen gelten, worauf bei der Berichtigung zu achten ist und wie sie von der Selbstanzeige abzugrenzen ist.
Inhaltsverzeichnis
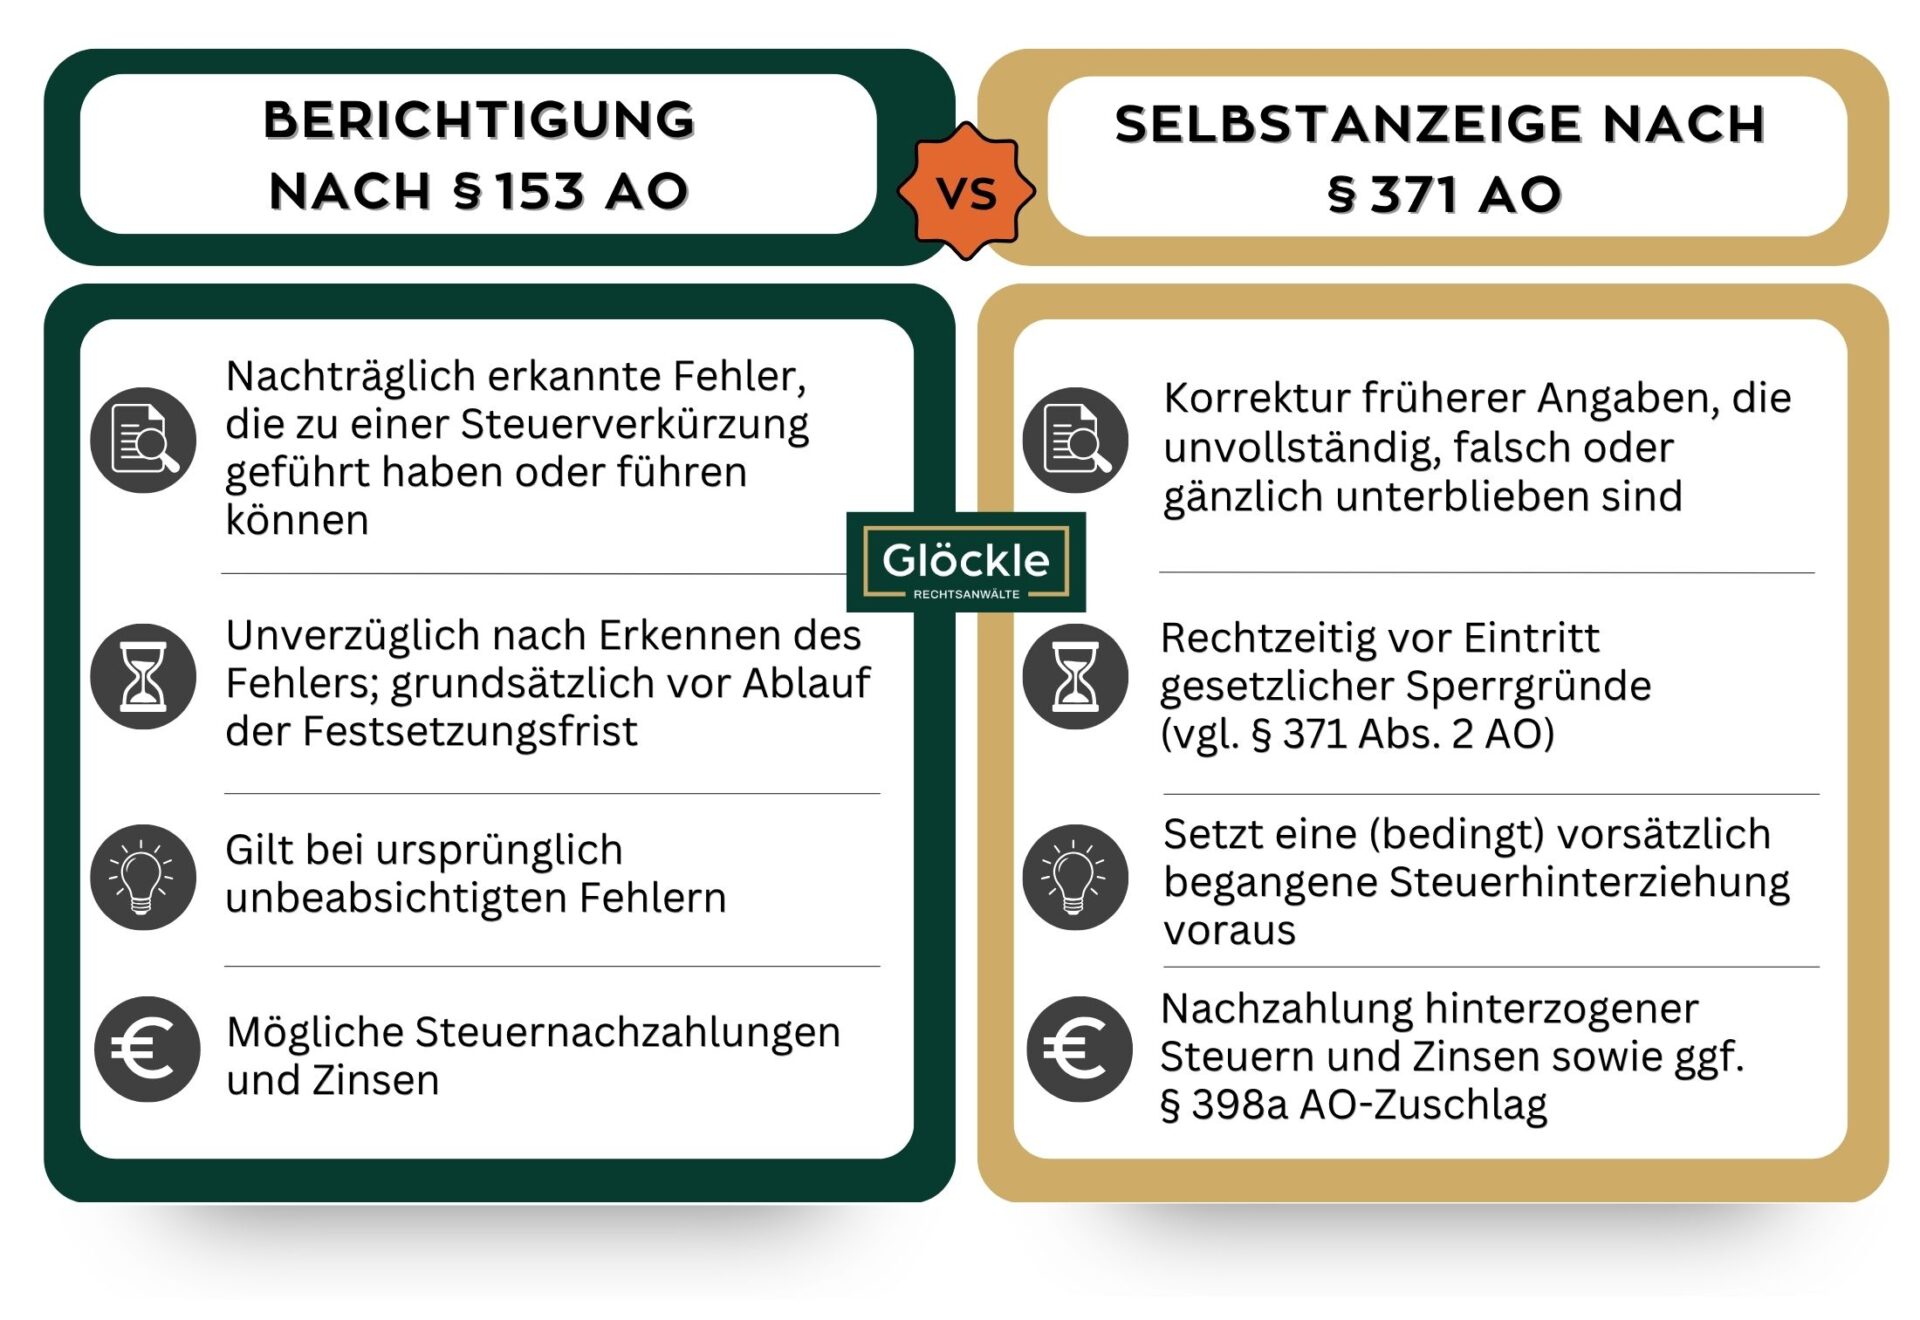
Fehlerhafte oder unvollständige Steuererklärungen können erhebliche steuerliche sowie strafrechtliche Konsequenzen nach sich ziehen. Werden Fehler nachträglich erkannt, stellt sich die entscheidende Frage, ob eine Berichtigung gem. § 153 AO ausreicht oder eine strafbefreiende Selbstanzeige nach § 371 AO erforderlich ist. Die Abgrenzung ist von besonderer Bedeutung, da beide Vorschriften unterschiedliche Voraussetzungen und Rechtsfolgen aufweisen.
Dabei beschränkt sich die Berichtigungspflicht nach § 153 AO keineswegs auf den ursprünglichen Steuerpflichtigen oder den (ursprünglichen) gesetzlichen Vertreter. Sie kann beispielsweise auch dessen Erben als Gesamtrechtsnachfolger treffen. Entdecken diese bei der Sichtung des Nachlasses Hinweise auf bislang unversteuerte Einkünfte oder verborgenes Vermögen, beispielsweise in persönlichen Aufzeichnungen oder im Testament des Erblassers, können daraus eigene steuerliche Handlungspflichten erwachsen. Werden diese verletzt, droht unter Umständen eine eigenständige Strafbarkeit wegen Steuerhinterziehung durch Unterlassen.
Die Berichtigung nach § 153 AO ist daher keineswegs eine bloße Formalität. Vielmehr erfordert bereits die Entscheidung, ob eine Berichtigungspflicht besteht und wie diese ordnungsgemäß zu erfüllen ist, eine sorgfältige Prüfung. Eine frühzeitige anwaltliche Begleitung ist deshalb auch bei einer Berichtigung nach § 153 AO dringend zu empfehlen, um die gesetzlichen Pflichten rechtzeitig zu erfüllen und eine unbeabsichtigte strafrechtliche Verantwortlichkeit zu vermeiden.
Der hiesige Beitrag erläutert die Voraussetzungen und Rechtsfolgen der Berichtigung nach § 153 Abs. 1 AO und beleuchtet die wesentlichen Abgrenzungskriterien zur Selbstanzeige gem. § 371 AO.
Was regelt die Berichtigungspflicht gem. § 153 AO?
Sofern Betroffene nachträglich, folglich nach der Abgabe der Steuererklärung, aber noch vor Ablauf der Festsetzungsfrist, erkennen, dass die abgegebene Steuererklärung unrichtig oder unvollständig ist und dass es dadurch zu einer Steuerverkürzung kommen kann oder bereits gekommen ist, sind diese verpflichtet, dies unverzüglich anzuzeigen und die gemachten Angaben zu korrigieren (§ 153 Abs. 1 S. 1 Nr. 1 AO).
153 Abs. 1 AO begründet für den Steuerpflichtigen daher eine Anzeige- und Berichtigungspflicht.
Wann ist eine Erklärung objektiv unrichtig oder unvollständig im Sinne von § 153 AO?
Eine Erklärung ist objektiv unrichtig, wenn sie bei Abgabe steuerlich erhebliche Tatsachen nicht wahrheitsgemäß offenlegt (§ 90 Abs. 1 S. 2, § 150 Abs. 2 AO). Die Erklärung ist unvollständig, wenn erforderliche Angaben fehlen.
Folgende zentrale Fallgruppen sind zu unterscheiden:
Fehlerhafte oder unvollständige Tatsachenangaben
Falsche Angaben oder das Verschweigen steuerlich relevanter Tatsachen können eine Berichtigungspflicht auslösen.
Beispiele:
– Der Steuerpflichtige erklärt Mieteinnahmen von 10.000 Euro, obwohl er tatsächlich 15.000 Euro erhalten hat.
– Ein Unternehmer vergisst, Betriebseinnahmen in Höhe von 20.000 Euro anzugeben.
– Ein Steuerpflichtiger macht Werbungskosten geltend, die tatsächlich nicht entstanden sind.
Fehler des Finanzamts
Hat der Steuerpflichtige eine richtige und vollständige Steuererklärung abgegeben, besteht keine Berichtigungspflicht, wenn ausschließlich das Finanzamt einen Fehler macht.
Beispiel:
– Der Steuerpflichtige erklärt Einkünfte von 80.000 Euro. Das Finanzamt berücksichtigt versehentlich nur 50.000 Euro.
Nachträgliche Änderung der Rechtsprechung
Ändert sich die Rechtsprechung nach Abgabe der Steuererklärung zulasten des Steuerpflichtigen, wird die ursprünglich abgegebene Erklärung dadurch nicht nachträglich unrichtig. Es muss keine Berichtigung gem. § 153 AO erfolgen.
Beispiel:
Ein Steuerpflichtiger behandelt Einnahmen entsprechend der bisherigen BFH-Rechtsprechung als steuerfrei. Später ändert der BFH seine Rechtsprechung und beurteilt diese Einnahmen als steuerpflichtig. Es besteht keine Berichtigungspflicht.
Was ist der Unterschied zwischen einer Berichtigung nach § 153 AO und einer Selbstanzeige nach § 371 AO?
Die Anzeige- und Berichtigungspflicht nach § 153 AO setzt voraus, dass der Anzeigepflichtige die Unrichtigkeit oder Unvollständigkeit einer Steuererklärung erst nachträglicherkennt. Wer bereits bei Abgabe der Erklärung vorsätzlich falsche Angaben gemacht hat, unterliegt keiner Berichtigungspflicht nach § 153 AO, kann jedoch wegen einer Steuerhinterziehung nach § 370 Abs. 1 Nr. 1 AO strafbar sein.
Folgende Fallgruppen zur Abgrenzung zwischen Berichtigungspflicht undSelbstanzeige ergeben sich:
1. Kein Vorsatz / keine Leichtfertigkeit in Bezug auf Unvollständigkeit / Unrichtigkeit
Bei einer ohne Vorsatz oder Leichtfertigkeit abgegebenen fehlerhaften Steuererklärung besteht bei nachträglichem Erkennen des Fehlers ausschließlich eine Berichtigungspflicht nach § 153 AO. Eine Selbstanzeige kommt mangels Steuerstraftat oder Steuerordnungswidrigkeit nicht in Betracht.
Beispiel: Ein Steuerpflichtiger übernimmt versehentlich einen falschen Betrag aus einer Bescheinigung in seine Steuererklärung und bemerkt den Fehler erst nach Abgabe. Er muss die Erklärung nach § 153 AO berichtigen, ohne dass eine Selbstanzeige erforderlich ist.
2. Billigende Inkaufnahme bei Abgabe
Sofern der Steuerpflichtige die Unrichtigkeit seiner Angaben bei der Abgabe der Steuererklärung nicht gekannt, sie aber billigend in Kauf genommen hat und später zu der Erkenntnis gelangt ist, dass seine Angaben tatsächlich unrichtig waren, besteht ebenfalls laut BMF (AEAO zu § 153, Nr. 2.2) die Möglichkeit einer Berichtigung nach § 153 AO.
Beispiel: Ein Unternehmer hält es bei Abgabe seiner Steuererklärung für möglich, dass bestimmte Betriebseinnahmen fehlen, nimmt dies jedoch billigend in Kauf. Erst später stellt er fest, dass die Einnahmen tatsächlich nicht erklärt wurden.
In dieser Fallgestaltung ist aus unserer Sicht die Einbindung eines Rechtsbeistandes elementar, um nach der vollständigen Sachverhaltsaufklärung final zu entscheiden, ob in der Tat eine Berichtigung erfolgen soll oder eine Selbstanzeige notwendig ist. Es liegt insbesondere bei derartigen Konstellationen ein schmaler Grat zwischen Berichtigungserklärung nach § 153 AO sowie der Selbstanzeige nach § 371 AO.
3. Vorsätzliche oder leichtfertige Abgabe
Bei einer von Anfang an wissentlich und willentlich unrichtigen Erklärung oder einer Leichtfertigkeit besteht dagegen keine Berichtigungspflicht nach § 153 AO. Eine spätere Korrektur kommt lediglich als Selbstanzeige nach § 371 AO (bzw. § 378 Abs. 3 AO) in Betracht.
Beispiel: Ein Steuerpflichtiger verschweigt bewusst ausländische Kapitalerträge, um Steuern zu hinterziehen. Möchte er diese später offenlegen, handelt es sich nicht um eine verpflichtende Berichtigung nach § 153 AO, sondern um eine mögliche Selbstanzeige nach § 371 AO.
Welche Erklärungen sind umfasst und müssen daher berichtigt werden?
Die Berichtigungspflicht des § 153 AO erstreckt sich auf sämtliche steuerlich relevanten Erklärungen und ist nicht auf Steuererklärungen im engeren Sinne beschränkt. Erfasst werden insbesondere
Steuererklärungen
Änderungsanträge nach §§ 172 ff. AO
unrichtige Auskünfte gegenüber dem Finanzamt
Stundungs- und Erlassanträge
Anträge auf Herabsetzung von Vorauszahlungen sowie
Umsatzsteuer-Voranmeldungen und Umsatzsteuer-Jahreserklärungen.
Wer ist zur Berichtigung verpflichtet?
Die Anzeige- und Berichtigungspflicht nach § 153 AO trifft grundsätzlich den Steuerpflichtigen selbst, seinen Gesamtrechtsnachfolger sowie die für diese handelnden (gesetzliche) Vertreter.
Steuerpflichtiger (§ 153 Abs. 1 S. 1 AO)
Pflicht nach § 153 AO: Ja
Beispiel: Der Einzelunternehmer entdeckt verschwiegene Betriebseinnahmen.
Gesamtrechtsnachfolger (§ 153 Abs. 1 S. 2 AO)
Pflicht nach § 153 AO: Ja
Beispiel: Der Erbe entdeckt nicht erklärte Kapitaleinkünfte des Erblassers.
Vertreter (§§ 34, 35 AO)
Pflicht nach § 153 AO: Ja
Beispiel: Der GmbH-Geschäftsführer erkennt einen Fehler in der Körperschaftsteuererklärung.
Ehegatte
Pflicht nach § 153 AO: Grundsätzlich nein
Beispiel: Die Ehefrau erfährt, dass ihr Ehemann Mieteinnahmen verschwiegen hat.
Ausnahme: Verstirbt der Ehemann und wird die Ehefrau seine Erbin, trifft sie als Gesamtrechtsnachfolgerin grundsätzlich die Berichtigungspflicht auch hinsichtlich seiner Erklärungen.
Steuerberater, Rechtsanwälte, Wirtschaftsprüfer
Pflicht nach § 153 AO: Grundsätzlich nein (vgl. hierzu auch AEAO zu § 153, Nr. 4)
Beispiel: Der Steuerberater entdeckt einen Fehler in der Erklärung seines Mandanten.
Achtung: Gegebenenfalls kann jedoch eine Steuerhinterziehung durch Unterlassen vorliegen, wenn versehentlich eine unrichtige Steuererklärung erstellt wurde und diese nach dem Irrtum nicht berichtigt wurde.
Bis wann muss eine Berichtigung erfolgen?
153 AO setzt voraus, dass die Berichtigung bis zum Ablauf der Festsetzungsfrist erfolgen muss. Die Festsetzungsfrist ergibt sich dabei aus dem Gesetz aus § 169 AO.
Grundsatz (§ 169 Abs. 2 S. 1 Nr. 2 AO): 4 Jahre
Bei einer einfachen, nicht leichtfertigen und nicht vorsätzlichen Unrichtigkeit gilt grundsätzlich die reguläre Festsetzungsfrist von vier Jahren gemäß § 169 Abs. 2 Satz 1 Nr. 2 AO.
Beispiel: Ein Steuerpflichtiger vergisst versehentlich, bestimmte Einnahmen anzugeben, und erkennt den Fehler drei Jahre nach Beginn der Festsetzungsfrist. Er ist nach § 153 AO zur Berichtigung verpflichtet. Erkennt er den Fehler dagegen erst nach Ablauf der vierjährigen Festsetzungsfrist, besteht grundsätzlich keine Berichtigungspflicht mehr.
Leichtfertige Steuerverkürzung (§ 378 AO): 5 Jahre
Bei einer leichtfertigen Steuerverkürzung nach § 378 AO verlängert sich die Festsetzungsfrist gemäß § 169 Abs. 2 S. 2 AO auf fünf Jahre.
Beispiel: Ein Unternehmer lässt aufgrund besonders grober Nachlässigkeit erhebliche Betriebseinnahmen in seiner Steuererklärung unberücksichtigt. Erkennt er die Unrichtigkeit erst im fünften Jahr der Festsetzungsfrist, ist er weiterhin zur Berichtigung nach § 153 AO verpflichtet, obwohl die reguläre vierjährige Frist bereits abgelaufen ist.
Steuerhinterziehung (§ 169 Abs. 2 S. 2 AO): 10 Jahre
Bei einer Steuerhinterziehung nach § 370 AO beträgt die Festsetzungsfrist gemäß § 169 Abs. 2 Satz 2 AO zehn Jahre.
Beispiel: Vorliegend besteht, wie aufgezeigt, keine Berichtigungspflicht. Für den Fall einer Korrektur ist dies über eine Selbstanzeige zu veranlassen.
Ausnahme für den Erben: Ein Erblasser hat vorsätzlich ausländische Kapitalerträge verschwiegen. Sein Erbe entdeckt die Hinterziehung sieben Jahre nach Beginn der Festsetzungsfrist. Obwohl die reguläre Festsetzungsfrist bereits abgelaufen ist, muss der Erbe die unrichtigen Angaben gemäß § 153 AO berichtigen, da aufgrund der Steuerhinterziehung des Erblassers die zehnjährige Festsetzungsfrist gilt.
Wie zeitnah muss die Berichtigung erfolgen?
Zuständig ist das örtlich und sachlich zuständige Finanzamt.
Was passiert, wenn keine Berichtigung erfolgt?
Ein vorsätzlicher Verstoß gegen die Anzeige- und Berichtigungspflicht nach § 153 AO kann eine Steuerhinterziehung durch Unterlassen gem. § 370 Abs. 1 Nr. 2 AO darstellen. Auch eine Berichtigung mit erneut falschen Angaben stellt eine Steuerhinterziehung gemäß § 370 Abs. 1 Nr. 1 AO dar.
Gesetzliche Vertreter, insbesondere GmbH-Geschäftsführer, können bei einer Steuerhinterziehung nach § 71 AO sowie jedenfalls über § 69 AO persönlich haften.
Wie geht es nach der Berichtigung weiter?
Gibt der Verpflichtete eine Erklärung nach § 153 AO ab, tritt gemäß § 171 Abs. 9 AO eine sogenannte Ablaufhemmung ein. Die Festsetzungsfrist endet in diesem Fall frühestens ein Jahr nach Eingang der Anzeige beim örtlich und sachlich zuständigen Finanzamt.
Eine Berichtigungsanzeige nach § 153 AO ermöglicht regelmäßig die Änderung einer Steuerfestsetzung gemäß § 172 Abs. 1 S. 1 Nr. 2a) AO, sofern sie als Zustimmung zur Änderung ausgelegt wird, jedenfalls aber nach § 173 Abs. 1 Nr. 1 AO aufgrund neuer Tatsachen. Es ergeht daher ein neuer und abgeänderter Steuerbescheid.
Bei Änderung der Steuerbescheide sind zu wenig entrichtete Steuern nachzuzahlen. Ein Verspätungszuschlag nach § 152 AO fällt bei einer Erklärung nach § 153 AO nicht an. Allerdings können Zinsen gemäß § 233a Abs. 5 AO entstehen.
Unser Angebot
Wer nachträglich feststellt, dass eine bereits abgegebene Steuererklärung unrichtige oder unvollständige Angaben enthält, sollte zeitnah handeln. Gleiches gilt, wenn die Unrichtigkeit der Angaben bereits bei Abgabe der Steuererklärung bekannt war oder zumindest billigend in Kauf genommen wurde.
Die Abgrenzung zwischen einer Berichtigung nach § 153 AO und einer strafbefreienden Selbstanzeige nach § 371 AO ist rechtlich anspruchsvoll und kann für Betroffene weitreichende Konsequenzen haben. Insbesondere die Frage, ob ein bloßes Versehen, Leichtfertigkeit oder bereits eine vorsätzliche Steuerhinterziehung vorliegt, lässt sich häufig nicht ohne eingehende Prüfung beantworten. Eine falsche rechtliche Einordnung oder eine unvollständige beziehungsweise verspätete Erklärung gegenüber dem Finanzamt kann erhebliche steuerliche und strafrechtliche Folgen nach sich ziehen.
Wir unterstützen Sie dabei, Ihre Situation rechtssicher einzuordnen und die erforderlichen Schritte einzuleiten. Sprechen Sie uns an!
Beitrag teilen
Inhaltsverzeichnis
Kontaktformular
Treten Sie direkt mit uns in Kontakt und vereinbaren Sie einen Beratungstermin.
Fehlerhafte Steuererklärungen können erhebliche steuerliche und strafrechtliche Folgen nach sich ziehen. Wann besteht eine Berichtigungspflicht nach § 153 AO und wann ist eine strafbefreiende Selbstanzeige nach § 371 AO erforderlich? Wir klären, welche Voraussetzungen gelten, worauf bei der Berichtigung zu achten ist und wie sie von der Selbstanzeige abzugrenzen ist.
Das BMF und BMJV haben einen umfassenden Aktionsplan gegen Steuer- und Finanzkriminalität vorgestellt, der mit spürbaren Auswirkungen auf Unternehmen und Privatpersonen einhergeht. In diesem Beitrag klären wir, welche steuerstrafrechtlichen Maßnahmen konkret vorgesehen sind, welche Risiken sich daraus ergeben – und wie Betroffene die anvisierten Maßnahmen aus anwaltlicher Sicht richtig einordnen können.
Umsatzsteuerkarusselle stehen zunehmend im Fokus von Steuerfahndung und Staatsanwaltschaft. Unternehmen, die in grenzüberschreitende Lieferketten eingebunden sind, geraten schnell in den Verdacht der Steuerhinterziehung – auch ohne eigenes Verschulden. Es drohen neben Freiheitsstrafen auch hohe Nachzahlungen. Im folgenden Beitrag erläutern wir, wie Umsatzsteuerkarusselle funktionieren, welche strafrechtlichen Risiken bestehen und welche Verteidigungsansätze Betroffenen zur Verfügung stehen.
Nicht jeder Fehler in der Steuererklärung stellt gleich eine Steuerhinterziehung dar – doch auch Fahrlässigkeit kann für Betroffene teuer werden. Wer unbewusst Steuern hinterzogen hat, riskiert eine Geldbuße wegen leichtfertiger Steuerverkürzung nach § 378 AO. Wir klären auf und informieren darüber, was überhaupt unter der leichtfertigen Steuerverkürzung zu verstehen ist, welche Strafe droht und nennen praxisrelevante Beispiele.
Nordrhein-Westfalen hat im Rahmen der Bekämpfung internationaler Steuerhinterziehung einen umfangreichen Datensatz angekauft, der potenzielle Hinweise auf Steuersünder mit Verbindungen zu Offshore-Steueroasen enthält. Dabei geht es insbesondere um die Frage, ob deutsche Steuerpflichtige Einkünfte über Auslandsgesellschaften nicht oder unvollständig gegenüber dem deutschen Fiskus deklariert haben. Wir klären, wie Betroffene jetzt noch reagieren können.
Der BFH hat in seiner Entscheidung vom 18.06.2025 erhebliche Zweifel daran geäußert, ob die Richtsatzsammlung eine taugliche Grundlage für steuerliche Schätzungen ist. Die Entscheidung bezieht sich ausdrücklich auf einen Betriebsvergleich mit anderen Unternehmern (sog. „äußerer Betriebsvergleich“). Derartige Schätzungen, die Gegenstand laufender Verfahren sind, geraten damit erheblich ins Wanken und stehen auf tönernen Füßen. Wir erläutern die Folgen für Unternehmer.
Die Abgabefrist am 31.07.2026 für die Steuererklärung 2025 steht bevor und viele Betroffene fragen sich nun: Was passiert eigentlich, wenn die Frist zur Abgabe der Steuererklärung verpasst wird und diese nicht rechtzeitig abgegeben oder gänzlich vergessen wird? Wir klären, welche Folgen eine verpasste Frist oder gar eine gänzlich versäumte Steuererklärung haben kann und zeigen auf, welche Möglichkeiten Steuerpflichtige haben, um bestehende Versäumnisse zu korrigieren und finanzielle Belastungen abzumindern.
Ob eine Person in Deutschland einkommensteuerpflichtig ist, hängt maßgeblich davon ab, ob ein Wohnsitz im Inland im Sinne der Abgabenordnung (AO) besteht. § 8 AO liefert dabei die gesetzliche Grundlage für die Definition des Wohnsitzes. In diesem Beitrag erklären wir, worauf es bei der steuerrechtlichen Beurteilung eines Wohnsitzes ankommt und welche Konsequenzen sich daraus ergeben.
Die Anforderungen des Finanzamts an Unternehmer im Zuge von Betriebsprüfungen werden auch im Jahr 2026 weiter zunehmen. Aber wann werden Betriebsprüfungen durchgeführt und was gilt es vorab und während der Betriebsprüfung zu beachten? In diesem Beitrag erklären wir, was eine Betriebsprüfung ist und welche Vorbereitungen für diese getroffen werden können. Daneben beschreiben wir den Ablauf einer Betriebsprüfung, mögliche Stolperfallen und stellen Ihnen eine Checkliste zur Verfügung, in der wir die wichtigsten Verhaltenstipps kompakt zusammenfassen.
Ein Durchsuchungsbeschluss – oftmals auch Durchsuchungsbefehl genannt – ist für Betroffene meist der erste Kontakt mit einem Strafverfahren. Mit seiner Aushändigung beginnt die Durchsuchung: Ermittlungsbehörden dürfen damit die private Wohnung, Geschäftsräume oder Fahrzeuge gegen den Willen des Betroffenen betreten und gezielt nach Beweismitteln suchen. Doch nicht jeder Durchsuchungsbeschluss ist automatisch rechtmäßig. In diesem Beitrag erklären wir die formalen und inhaltlichen Voraussetzungen eines wirksamen Durchsuchungsbeschlusses, zeigen die häufigsten Fehlerquellen auf und stellen Ihnen eine Checkliste zur Verfügung.
Betroffene fragen sich zurecht, welche Strafe im Falle einer Steuerhinterziehung konkret auf sie zukommt. Bei einer Freiheitsstrafe besteht zudem die Besorgnis, ob diese noch zur Bewährung ausgesetzt werden kann. Welche Strafen bei Steuerhinterziehung in Betracht kommen, klären wir in diesem Beitrag. Daneben gehen wir auf die Strafmaßtabellen und ihre Rolle bei der Strafzumessung ein.
Wir klären in diesem Blog-Beitrag, was unter Auskunftsersuchen zu verstehen ist, wann Gewinne aus Online-Poker versteuert werden müssen und wie Sie auf Post des Finanzamts als Betroffener richtig reagieren.
Um Ihnen ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern bzw. darauf zuzugreifen. Wenn Sie diesen Technologien zustimmen, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn Sie Ihre Zustimmung nicht erteilen oder zurückziehen, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Der Zugriff oder die technische Speicherung ist unbedingt für den rechtmäßigen Zweck erforderlich, um die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Abonnenten oder Nutzer ausdrücklich angefordert wurde, oder für den alleinigen Zweck der Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Voreinstellungen erforderlich, die nicht vom Abonnenten oder Nutzer beantragt wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Aufforderung, die freiwillige Zustimmung Ihres Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht zu Ihrer Identifizierung verwendet werden.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.